
매수 규칙을 공부하다가 질문 하나에 발이 걸렸습니다.
요즘 제가 들이려고 검토 중인 매매 규칙이 있어요. "오르는 걸 사서, 추세가 꺾이면 판다"는 추세추종인데, 이 방식의 원조로 불리는 1980년대 터틀 트레이더들은 선물 시장에서 위아래 양쪽으로 걸었다고 하더라고요. 그럼 이런 생각이 안 들 수가 없죠. 하락장엔 반대로 걸면 되는 거 아닌가?
떨어지는 쪽에 거는 걸 공매도, 흔히 숏이라고 부릅니다. 주식을 빌려서 먼저 팔고, 더 싸지면 되사서 갚는 방식이라 가격이 내려갈수록 버는 구조예요. 이론상으로는 하락장을 수익으로 바꿔주는 도구입니다.
말이 되잖아요. 그래서 고민 대신 숫자로 확인해봤습니다.
실험 설계: 잘 되는 규칙을 거울로 뒤집었다
백테스트는 과거 데이터에 규칙을 그대로 적용해보는 모의시험이에요. 제가 검토하던 매수 규칙은 이렇습니다. 최근 55일 최고가를 뚫으면 사고, 정해둔 폭만큼 빠지면 손절하고, 20일 최저가가 깨지면 판다.
이걸 거울에 비추듯 통째로 뒤집었습니다. 55일 최저가가 깨지면 공매도로 들어가고, 손절도 청산도 전부 반대 방향으로요. 대상은 ETF 16개, 기간은 한 10년치, 한 번의 매매에서 잃어도 되는 돈은 계좌의 1%로 고정했습니다. 이 1%로 매수 금액을 거꾸로 구하는 계산은 예전 손절 글에서 정리했어요.
거울이니까 결과도 뒤집혀 나와야 맞겠죠. 오를 때 벌던 규칙이면, 뒤집으면 내릴 때 벌어야 하니까요.
결과: 하락장만 떠먹여 줘도 마이너스
숫자를 그대로 옮깁니다. 이 백테스트는 2026년 7월에 돌린 거예요.
- 매수 버전: 승률 40%, 한 건당 평균 +0.449%
- 공매도 버전, 그것도 하락장 구간만 골라서: 승률 25%, 한 건당 평균 -0.361%
전 구간이 아니라 하락장만 잘라서 줬는데도 잃습니다. 유리한 무대만 깔아줬는데도요.
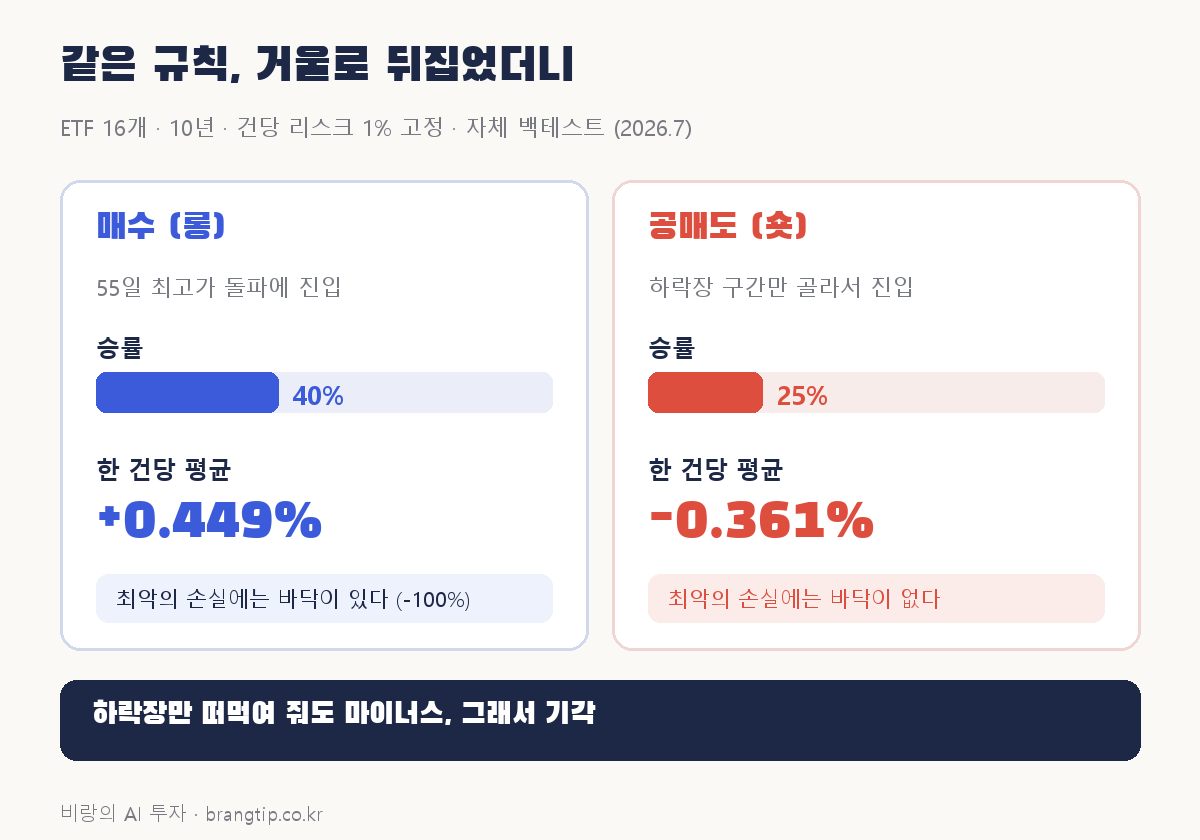
거울에 비추면 좌우만 바뀌어야 하는데, 승률까지 바뀌어 버린 거예요. 이유를 찾아보니 거울이 비추지 못하는 게 세 가지 있었습니다.
못 비추는 것 하나: 바닥부터 기울어져 있다
주식 시장은 아주 길게 보면 위로 흘러온 시장입니다. 제가 돌린 10년 구간도 중간에 폭락을 몇 번 겪고도 결국 위로 갔고요. 매수는 이 기울기에 올라타는 일이고, 공매도는 오르막에서 아래로 공을 굴리는 일이에요. 공이 잠깐 내려가는 날도 있지만, 바닥 자체가 기울어져 있으니 오래 할수록 불리해집니다.
둘: 하락장 반등은 유난히 사납다
하락장 차트를 열어보면 떨어질 땐 계단으로, 반등할 땐 엘리베이터로 움직이는 날이 많아요. 공포에 팔던 사람들이 한꺼번에 되사는 날은 하루에 몇 퍼센트씩 튀거든요. 공매도 입장에서 이 반등은 전부 손절입니다. 승률 25%라는 숫자 뒤에는 이 손절 연타가 있었어요.
셋: 거울 밖에 비용과 위험이 있다
백테스트에 안 잡히는 것도 있습니다. 공매도는 주식을 빌려서 하는 거라 빌리는 이자가 붙어요. 모의시험에는 없고 실전에만 있는 비용이죠.
구조도 다릅니다. 매수는 아무리 최악이어도 넣은 돈까지, 그러니까 -100%가 바닥이에요. 공매도의 최악에는 바닥이 없습니다. 주가가 두 배가 되면 원금의 두 배를 물어내는 거고, 세 배가 되면 세 배예요. 승률도 안 나오는 게임에 손실 뚜껑까지 없는 셈입니다.
하나 더 있어요. 매수는 물리면 기다릴 수라도 있습니다. 그게 좋은 습관이라는 얘기는 아니지만, 적어도 시간이 강제로 끝내지는 않죠. 공매도는 빌린 주식이라 손실이 불어나면 담보를 더 채우라는 연락이 오고, 못 채우면 제일 나쁜 가격에 강제로 정리당합니다. 버티기라는 선택지 자체가 없는 거예요. 시간이 숏의 편이 아닙니다.
그럼 2022년에 벌었다는 펀드들은 뭐였나
여기서 반박이 하나 남죠. "2022년 하락장에 추세추종 펀드들이 역대급으로 벌었다던데?" 맞습니다. 이 계열을 묶어서 보는 SG 추세지수가 2022년에 27% 넘게 올랐어요. 지수 집계가 시작된 이래 손꼽히는 해였습니다.
그런데 성적표를 뜯어보면, 그 수익은 채권과 통화, 에너지 추세에서 나왔습니다. 주식 쪽 포지션은 오히려 성과를 깎아 먹었다고 나와요. 역대급 하락장이었던 그 해에도, 프로들조차, 주식 숏으로는 못 벌었다는 얘기입니다.
터틀이 위아래 양쪽으로 걸어서 벌었던 것도 원유나 금, 통화 같은 선물 시장이었어요. 위아래가 비교적 대칭인 시장과 기울어진 주식 시장은 같은 규칙을 받아주지 않았던 겁니다.
그래서 하락장엔 뭘 하나
결론이 좀 시시합니다. 쉽니다.
하락장에 현금으로 기다리는 게 게으름처럼 느껴져서 저도 "뭐라도 해야 하지 않나" 싶었는데, 숫자를 보고 나니 반대였어요. 이 전략에서 쉬는 건 선택이 아니라 설계였습니다. 하락에 굳이 걸고 싶어서 곱버스 쪽도 예전에 계산해봤는데 결론이 비슷했고요. 그 얘기는 곱버스 글에 있습니다.
물론 이건 데이터 한 소스, 10년 한 구간으로 본 결과라 완벽한 정답이라고는 못 해요. 그래도 제 매매 계획서에서 숏 칸은 지웠습니다. 하락장의 제 자리는 시장 밖인 걸로요.
이 글은 개인의 공부 기록이며 특정 자산의 매수나 매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다. 자세한 내용은 면책조항을 봐주세요.