
숫자만 보면 도저히 빠질 이유가 없는 날이 있습니다.
2026년 2분기, 삼성전자는 영업이익 89조원대를 발표했어요. 회사 역사상 가장 좋은 분기 실적입니다. 그런데 잠정 실적이 나온 날 주가는 8%대로 급락했습니다.
이런 걸 보면 자연스럽게 이 단어가 떠오르죠. 어닝쇼크.
어닝쇼크는 원래 이런 뜻입니다
용어부터 정리하고 갈게요. 어닝쇼크는 실적이 시장 예상보다 크게 나쁠 때 쓰는 말입니다. 반대로 예상보다 크게 좋으면 어닝서프라이즈고요.
여기서 중요한 게 하나 있어요. 기준이 "작년보다"가 아니라 "예상보다" 라는 겁니다. 증권사 애널리스트들이 미리 내놓은 전망치의 평균을 컨센서스라고 부르는데, 주가는 발표된 숫자 자체가 아니라 그 숫자가 컨센서스에서 얼마나 벗어났는지에 반응합니다.
그래서 이런 일이 생겨요. 이익이 작년 대비 몇 배로 뛰었는데도, 시장이 그보다 더 기대하고 있었다면 주가는 빠집니다. 기대가 이미 가격에 들어가 있었으니까요.
그런데 그것만으로는 설명이 안 됩니다
여기까지가 흔한 설명이고, 틀린 말은 아니에요. 그런데 한 회사만 그러면 몰라도 좋은 실적을 낸 회사들이 줄줄이 같이 빠지는 날은 다르게 봐야 합니다.
기대치 얘기로 설명하려면 이렇게 돼요. "그날 발표한 회사들이 하필 다 기대에 못 미쳤다." 가능은 하지만 억지스럽죠. 여러 종목이 한꺼번에 같은 방향으로 움직인다면, 개별 회사 사정이 아니라 모두에게 똑같이 걸리는 무언가를 봐야 합니다.
시장을 2층 건물로 보면
이 프레임이 저한테는 제일 도움이 됐어요.
- 위층은 돈입니다. 금리, 유동성. 시장에 돈이 얼마나 도는가.
- 아래층은 실적입니다. 개별 기업이 얼마나 벌었는가.
평소에는 아래층 소식이 주가를 움직입니다. 실적 좋으면 오르고 나쁘면 빠지고요. 그런데 위층이 무너지는 국면에서는 아래층에서 아무리 좋은 소식이 나와도 못 올라갑니다. 천장에서 물이 새는데 아래층 청소를 아무리 잘해봐야 소용없는 것과 비슷해요.
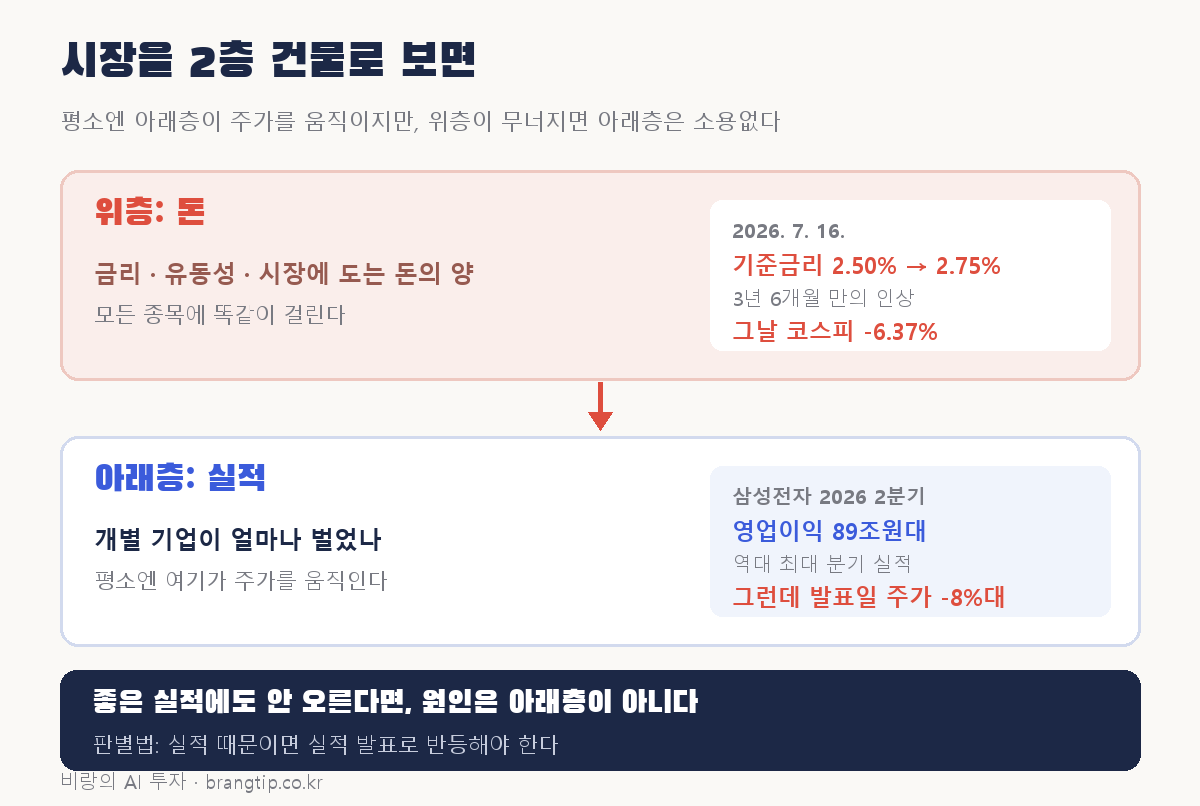
실제로 같은 시기에 위층에서 큰일이 있었습니다. 2026년 7월 16일, 한국은행이 기준금리를 2.50%에서 2.75%로 올렸어요. 약 3년 6개월 만의 인상입니다. 그날 코스피는 6.37% 내렸습니다. 한국은행은 결정문에서 인상 기조를 이어갈 필요가 있다고도 했고요.
금리가 오르면 왜 주가가 눌리는지는 금리 국면 글에 정리해뒀는데, 짧게 말하면 돈을 빌리는 값이 비싸지고 안전한 자산의 매력이 올라가서 위험자산에서 돈이 빠져나가기 때문입니다.
그래서 실적 발표 때 같이 봐야 할 세 가지
발표된 숫자 하나만 보면 매번 헷갈립니다. 최소한 이 세 개를 같이 놓고 보는 게 낫더라고요.
1. 컨센서스(예상치) 그 숫자가 좋은지 나쁜지는 예상 대비로 정해집니다. 증권사 앱의 종목 상세나 포털 증권 페이지에 실적 전망 항목이 있어요. 발표 전에 한 번 확인해두면, 숫자가 나왔을 때 "좋다/나쁘다"를 남의 해석에 기대지 않고 스스로 판단할 수 있습니다.
2. 가이던스(회사가 말하는 다음 분기) 지난 분기 성적보다 앞으로의 전망에 더 크게 반응하는 날이 많습니다. 주가는 지나간 실적이 아니라 앞으로의 기대를 사고파는 쪽에 가깝기 때문이에요. 실적은 최고인데 회사가 다음 분기를 보수적으로 말하면 그날 주가는 빠질 수 있습니다.
3. 그날 시장 전체 분위기 위층 얘기입니다. 지수 자체가 크게 밀리는 날이면 개별 종목의 좋은 숫자는 묻힙니다. 그날 코스피가 어땠는지, 같은 업종이 다 같이 빠졌는지만 봐도 원인이 개별 회사인지 시장 전체인지 대충 갈라져요.
그럼 어느 쪽이 맞는지 어떻게 아나
여기가 이 글에서 제일 쓸모 있는 부분일 것 같아요.
같은 하락을 두고 해석이 정반대로 갈립니다. 한쪽은 "겁먹어서 과하게 빠진 거고 실적이 확인되면 돌아온다"고 하고, 다른 쪽은 "돈줄이 조이는 국면이라 실적과 상관없이 눌린다"고 하죠. 둘 다 그럴듯해서 듣고 있으면 헷갈립니다.
판별법은 의외로 단순해요. 실적 때문에 떨어진 거라면, 실적 발표로 반등해야 합니다.
좋은 실적이 나왔는데도 안 오른다면 원인은 실적이 아니라는 뜻이에요. 그러면 남는 건 위층이고, 진짜 전환점은 다음 실적이 아니라 금리 기조가 바뀌는 신호가 됩니다.
채점 기준은 미리 정해두기
한 가지만 덧붙일게요. 이 판별법은 미리 정해둘 때만 작동합니다.
나중에 결과를 보고 나서 기준을 만들면, 사람은 자기 생각에 유리한 쪽으로 해석하게 되거든요. 오르면 "역시 실적이 받쳐줬다", 빠지면 "역시 금리 탓이다" 하는 식으로요. 그러면 뭘 봐도 배우는 게 없습니다.
그래서 저는 이렇게 적어둡니다. 발표 전에 "이 결과가 나오면 이 해석이 맞다"를 정해놓고, 발표 후에는 채점만 하기. 실적 발표를 앞두고 손절이 왜 무력해지는지는 지난 글에서 다뤘는데, 그때도 결국 같은 얘기였어요. 미리 정해두지 않으면 그 자리에서 정하게 되고, 그 자리의 나는 대체로 판단이 흐립니다.
물론 위층과 아래층이라는 구분도 시장을 단순하게 자른 틀일 뿐이에요. 환율이나 수급처럼 여기 안 들어가는 것도 많고요. 다만 좋은 실적에 주가가 빠지는 날 "내가 뭘 잘못 봤나" 싶을 때, 한 층 위를 올려다보는 습관 하나는 챙길 만하다고 생각합니다.
이 글은 개인의 공부 기록이며 특정 자산의 매수나 매도를 권유하지 않습니다. 투자 판단과 책임은 본인에게 있습니다. 자세한 내용은 면책조항을 봐주세요.